La Logistica della Dismissione: Trasformare Macchinari Inutilizzati in Nuova Liquidità
Scopri come una strategia mirata di riorganizzazione aziendale possa trasformare asset dormienti in capitale circolante, evitando i costi nascosti dello stoccaggio improduttivo.
Il peso invisibile degli asset immobilizzati in azienda
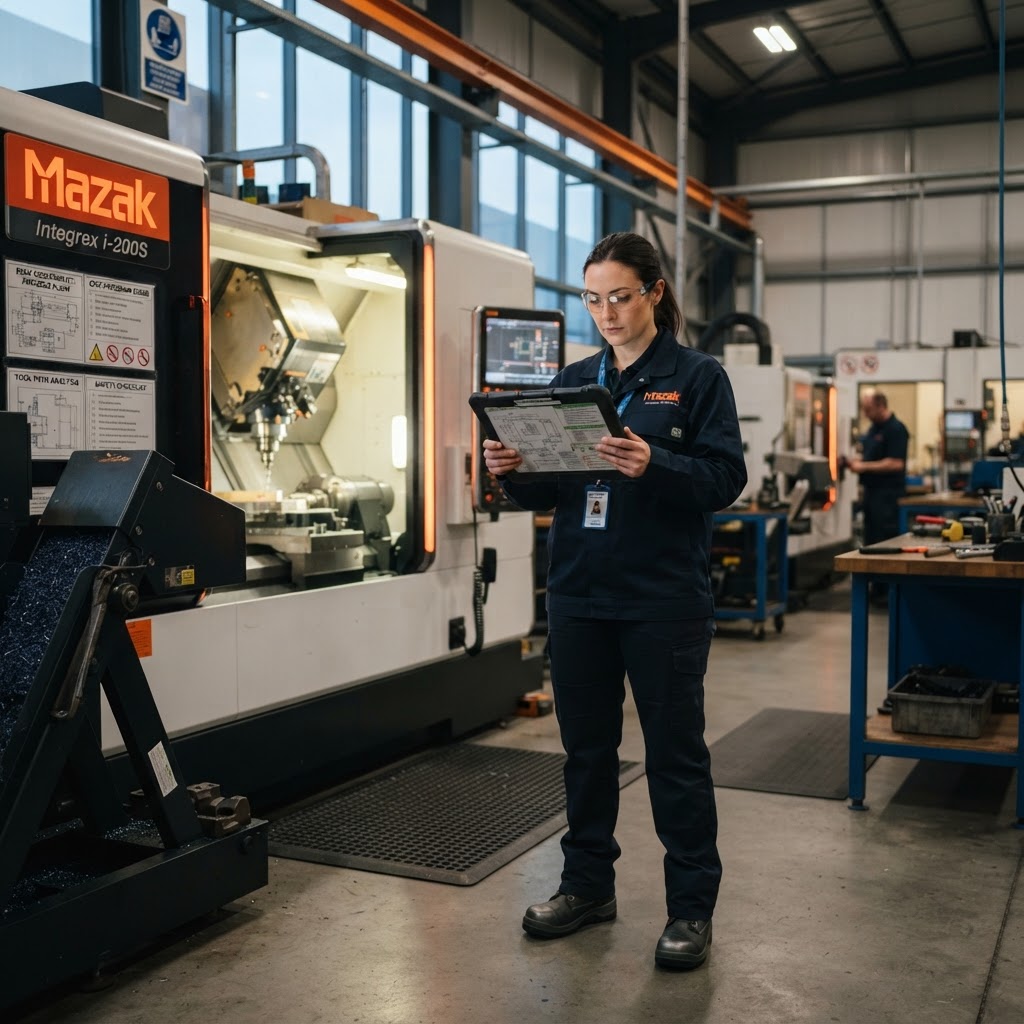
Ogni imprenditore sa che un macchinario fermo nel capannone non è solo un oggetto che occupa spazio, ma un costo vivo che incide silenziosamente sul bilancio. Spesso, durante i processi di ristrutturazione o riorganizzazione, l'attenzione si concentra solo sulla nuova linea di produzione, dimenticando che il passato produttivo rappresenta una risorsa finanziaria pronta per essere liberata. Mantenere macchinari obsoleti o non più funzionali comporta oneri di manutenzione conservativa, costi assicurativi inutili e, soprattutto, un'occupazione di suolo industriale che ha un valore di mercato crescente. L'approccio professionale alla dismissione non è un semplice smaltimento, ma un'operazione di ingegneria finanziaria applicata agli asset fisici.
La mappatura strategica degli asset in esubero
Prima di procedere con qualsiasi operazione di vendita, è fondamentale eseguire una mappatura tecnica accurata. Non tutti gli asset hanno la stessa destinazione: alcuni possono essere rivenduti come unità funzionali, altri come singoli componenti di ricambio, mentre altri ancora devono essere destinati al riciclo nobile dei materiali. Un consulente tecnico esperto identifica il valore intrinseco di ogni componente: spesso, il mercato dei ricambi usati per macchine fuori produzione è più redditizio della vendita dell'intero impianto in blocco. È necessario redigere una scheda tecnica per ogni cespite che ne documenti lo stato d'uso, la compatibilità con le normative di sicurezza vigenti e la disponibilità della documentazione originale (manuali, certificazioni CE, log manutentivi).
Canali di smobilizzo: dove e come vendere
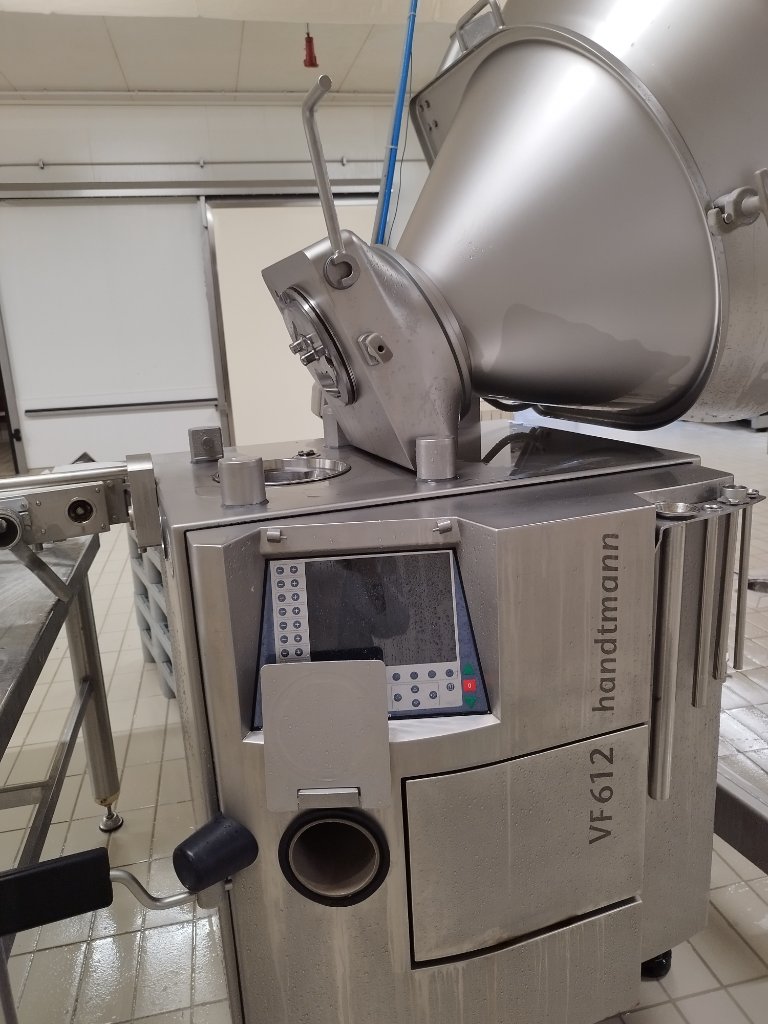
Il mercato dei macchinari industriali si è digitalizzato profondamente, ma la scelta del canale di vendita rimane critica. Vendere tramite piattaforme generaliste espone l'azienda a interlocutori poco qualificati e a perdite di tempo estenuanti. Al contrario, affidarsi a broker specializzati o a reti di intermediazione tecnica permette di raggiungere acquirenti internazionali, in particolare in mercati emergenti dove la tecnologia europea, anche se datata, è considerata uno standard di qualità. È essenziale preparare il macchinario per l'ispezione tecnica: una pulizia profonda, la disponibilità a effettuare test di avvio e una perizia fotografica professionale aumentano il valore percepito dall'acquirente del 20-30%.
La gestione dei rischi legali nelle cessioni industriali
Uno degli errori più comuni nelle operazioni di smobilizzo è la sottovalutazione della responsabilità post-vendita. Quando cedete un bene strumentale, è vitale che il contratto di vendita specifichi chiaramente lo stato 'visto e piaciuto' e l'esclusione di garanzie future per malfunzionamenti derivanti dall'usura. Un perito tecnico vi aiuterà a redigere verbali di consegna che attestino lo stato di conformità al momento della cessione, proteggendo l'azienda da eventuali rivalse del compratore. Inoltre, la dismissione deve essere notificata correttamente ai fini contabili e fiscali, assicurandosi che il bene venga effettivamente eliminato dal cespite aziendale per evitare il pagamento di imposte su beni che non esistono più.
Considerazioni sulla logistica di uscita
Spesso il costo del trasporto e della movimentazione interna (lo smontaggio, il carico su camion, la messa in sicurezza) è superiore al valore di recupero. La pianificazione deve includere una analisi costi-benefici specifica per la logistica. A volte, conviene vendere l'asset 'sul posto', lasciando all'acquirente l'onere dello smontaggio, purché tale operazione venga supervisionata da un responsabile della sicurezza dell'azienda venditrice. Questo approccio elimina i rischi legati ai cantieri di lavoro interni e trasforma un onere operativo in una operazione gestita in totale autonomia dal compratore.
Conclusione: trasformare la ristrutturazione in opportunità
La riorganizzazione aziendale non deve essere vissuta come un momento di contrazione, ma come un'occasione per pulire il bilancio dalle inefficienze. Liberare capitale da asset inutilizzati significa disporre di liquidità fresca da reinvestire nella trasformazione digitale o nel potenziamento del core business. La chiave del successo risiede nella capacità di guardare ai propri macchinari non come a semplici ferri vecchi, ma come a componenti di valore che attendono solo di trovare una nuova destinazione d'uso. Affidarsi a una consulenza tecnica competente in questa fase garantisce che ogni euro contenuto nel parco macchine venga estratto e valorizzato, minimizzando i tempi e massimizzando il ritorno economico dell'intera operazione.