Strategie di Disinvestimento e Gestione degli Asset: Leasing, Noleggio e Cessione nei Bilanci Industriali
Un'analisi tecnica sulle implicazioni finanziarie e valutative derivanti dalle diverse modalità di acquisizione e alienazione dei beni strumentali per ottimizzare l'efficienza patrimoniale.
Introduzione alla Gestione del Ciclo di Vita degli Asset
Nel panorama industriale contemporaneo, la gestione dei beni strumentali non si limita alla mera manutenzione, ma si estende alla pianificazione finanziaria del loro ciclo di vita. La scelta tra leasing, noleggio operativo e cessione diretta non è solo una decisione contabile, ma una leva strategica che incide profondamente sulla struttura del capitale, sul rating di credito e sulla capacità produttiva dell'azienda. In qualità di periti, analizzare queste modalità richiede una comprensione profonda non solo del valore di mercato, ma della natura contrattuale e fiscale dell'asset.
Il Leasing Finanziario: Oltre l'Acquisizione del Bene
Il leasing finanziario (o locazione finanziaria) rappresenta, per molte PMI, lo strumento principale di accesso ai macchinari ad alto costo. Dal punto di vista valutativo, il perito deve distinguere tra la proprietà legale (in capo alla società di leasing) e la disponibilità economica. In caso di perizie per la determinazione del valore di cespite, è essenziale considerare l'ammortamento finanziario rispetto a quello civilistico. Spesso, il "riscatto" del bene rappresenta il momento in cui l'asset entra pienamente nel patrimonio aziendale, e la sua valutazione deve tener conto del valore di mercato attuale (Fair Market Value) rispetto al prezzo di opzione predefinito nel contratto. Una criticità comune riguarda i contratti con clausole di manutenzione inclusa, che possono distorcere la percezione del costo effettivo di proprietà.
Il Noleggio Operativo: Flessibilità vs. Patrimonializzazione
Il noleggio operativo si differenzia radicalmente dal leasing per la sua finalità: l'utilizzo del bene senza il trasferimento dei rischi e dei benefici legati alla proprietà. Qui, il perito industriale deve valutare l'incidenza dei costi operativi (OPEX) rispetto agli investimenti in conto capitale (CAPEX). Per un'azienda, questa scelta protegge contro l'obsolescenza tecnologica. La sfida valutativa risiede nell'analisi del "costo totale di proprietà" (TCO). Sebbene il bene non appaia nello stato patrimoniale, la sua assenza incide sulla valutazione dell'avviamento e sulla capacità produttiva complessiva. In contesti di valutazione aziendale (M&A), un'eccessiva dipendenza dal noleggio operativo può essere vista negativamente in termini di asset tangibili, pur essendo un segnale positivo di agilità operativa.
La Cessione di Asset: Metodologie di Stima del Valore di Realizzo
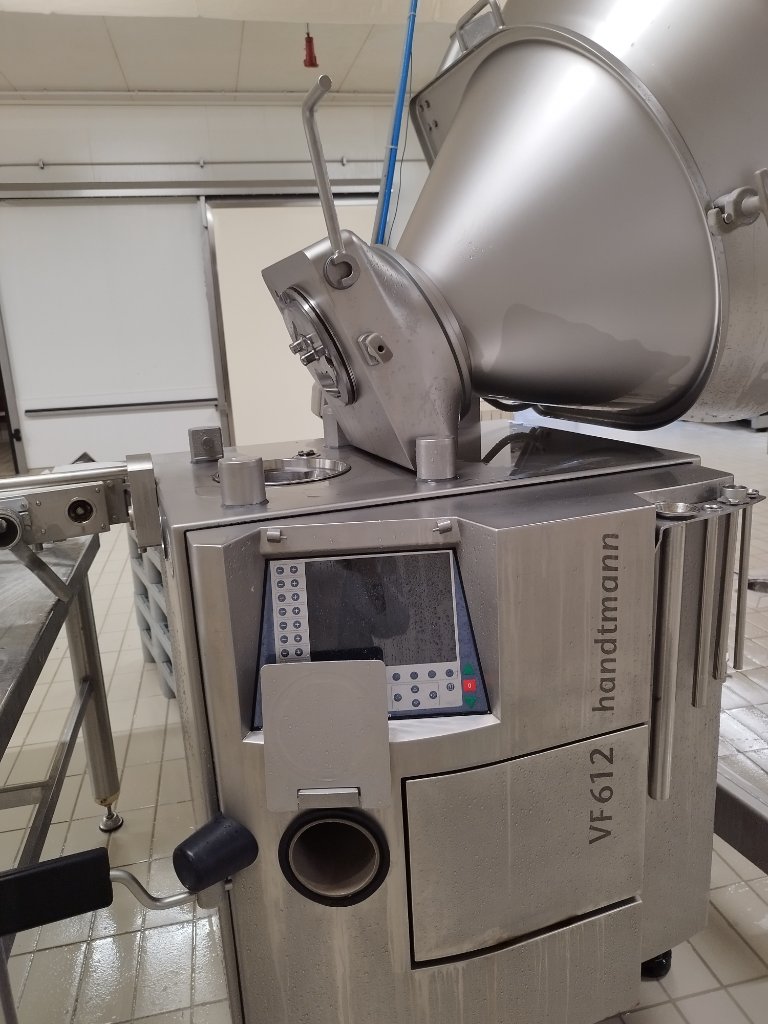
La dismissione di un macchinario industriale, sia esso avvenuto tramite cessione diretta o termine di un contratto di leasing, richiede un approccio rigoroso basato sul valore di realizzo netto. La metodologia più accreditata è l'Ordinarly Liquidation Value (OLV) o, in casi di necessità di realizzo immediato, il Forced Liquidation Value (FLV).
- Analisi Comparativa di Mercato: Utilizzo di database internazionali per identificare transazioni di macchinari simili, corretti per età, stato di conservazione e ore di lavoro residue.
- Analisi dell'Obsolescenza Funzionale: Valutazione di quanto il macchinario sia ancora competitivo rispetto alle tecnologie di ultima generazione. Un macchinario obsoleto riduce drasticamente il valore di cessione, indipendentemente dal costo storico.
- Costo di Smontaggio e Logistica: Spesso trascurato dai non esperti, il costo necessario per rimuovere l'asset dal sito produttivo deve essere detratto dal valore lordo per ottenere il valore netto per il venditore.
Implicazioni Fiscali e Bilancistiche: Il Ruolo del Perito
Le norme IFRS 16 hanno rivoluzionato il modo in cui il leasing viene rappresentato in bilancio, richiedendo la capitalizzazione dei contratti di locazione. Questo impone al perito una maggiore attenzione: la valutazione deve riflettere non solo il bene fisico, ma il diritto d'uso (Right-of-Use Asset). Nelle perizie di stima, è imperativo che il tecnico collabori con il revisore contabile per garantire che il valore stimato del cespite sia coerente con l'iscrizione a bilancio, evitando discrepanze che potrebbero sollevare dubbi durante audit o operazioni di rifinanziamento.
Conclusioni e Approccio Operativo
La gestione strategica dei beni strumentali richiede un approccio multidisciplinare. Non esiste una formula univoca: il leasing favorisce la proprietà progressiva, il noleggio massimizza l'efficienza operativa e la cessione mirata permette il rinnovo tecnologico. Il ruolo del perito industriale moderno è quello di ponte tra la realtà tecnica del macchinario e la complessità finanziaria dei contratti. Raccomandiamo sempre di produrre documentazione tecnica dettagliata che includa lo storico degli interventi manutentivi, fondamentale per qualsiasi valutazione, sia essa finalizzata a un leasing, a una cessione o a un'operazione straordinaria. Solo una visione integrata dell'asset permetterà alle imprese di mantenere un vantaggio competitivo sostenibile nel lungo periodo.